À la suite d’une vérification de comptabilité, l’administration fiscale a considéré que l’activité constituait une prestation unique complexe, relevant du taux normal de 20 %, et a procédé à des rappels de TVA.
Les juges du fonds confirment la position de l’administration fiscale en rappelant qu’en matière de TVA, une opération ne doit pas être artificiellement décomposée lorsqu’elle constitue, du point de vue du consommateur, une prestation économique unique.
En l’espèce, les juges relèvent que :
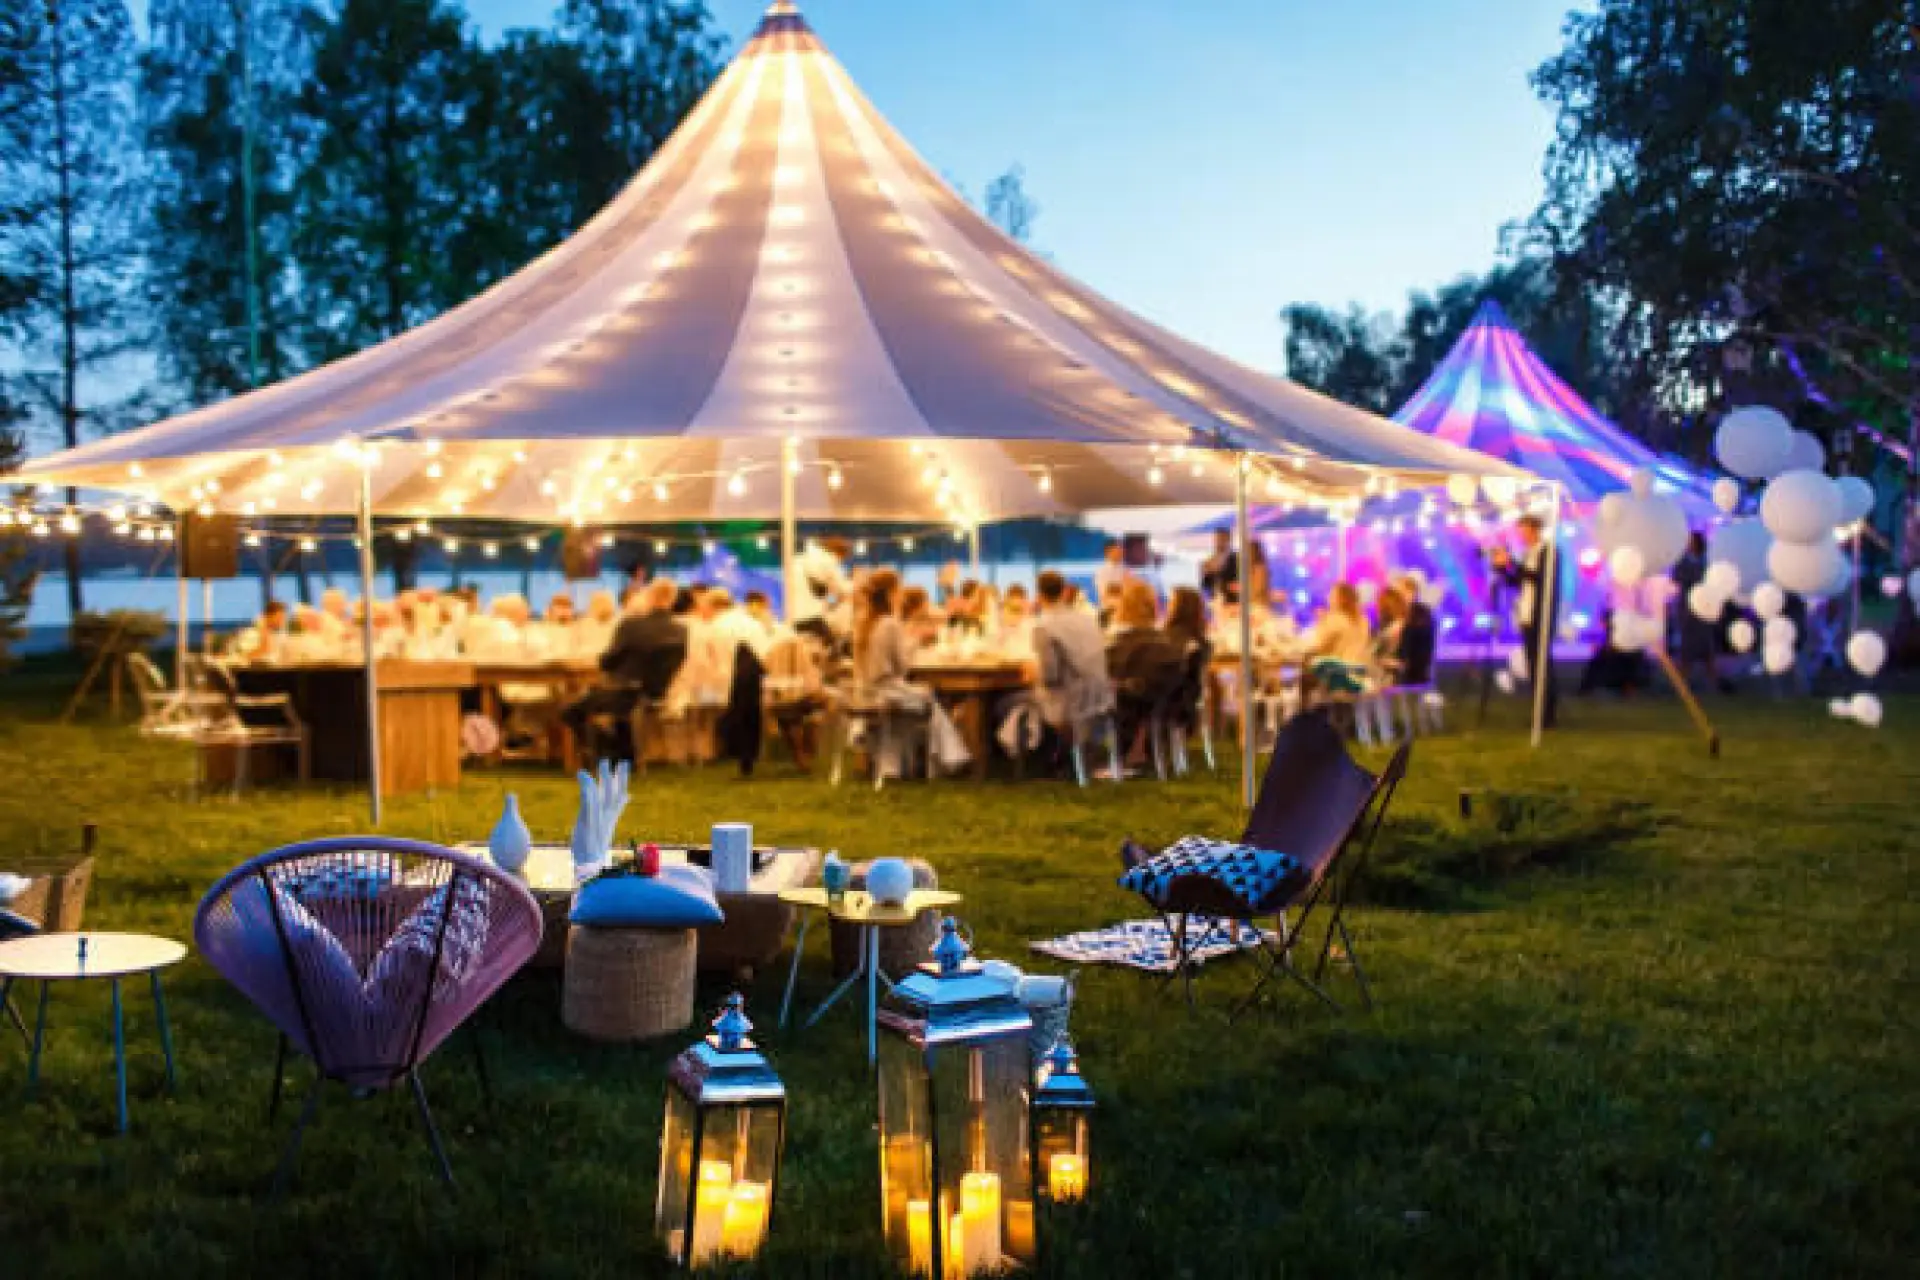
- L’activité de la société est principalement orientée vers l’organisation d’événements festifs, notamment des mariages ;
- La communication commerciale met essentiellement en avant les espaces de réception ;
- L’hébergement est proposé comme une simple « solution » complémentaire ;
- Il est possible de louer les espaces de réception indépendamment de l’hébergement ;
- Les capacités d’accueil et la structure des recettes confirment le caractère secondaire de l’hébergement.
Dans ces conditions, la location des hébergements doit être regardée comme accessoire à la location des espaces de réception, qui constitue la prestation principale.
Dès lors, l’ensemble de l’opération est soumis au taux normal de TVA de 20 %, y compris la partie relative à l’hébergement.
La cour rejette ainsi la demande de la société tendant à l’application du taux réduit.
CAA Lyon 16 avril 2026
https://www.legifrance.gouv.fr/ceta/id/CETATEXT000053910736?fonds=ALL&init=true&page=1&query=25LY01099&searchField=ALL
Actualités - Technique Site CSOEC 07/05/2026